


 واتساب
 يوتيوب
 انستغرام
 نبض
 ثريدز
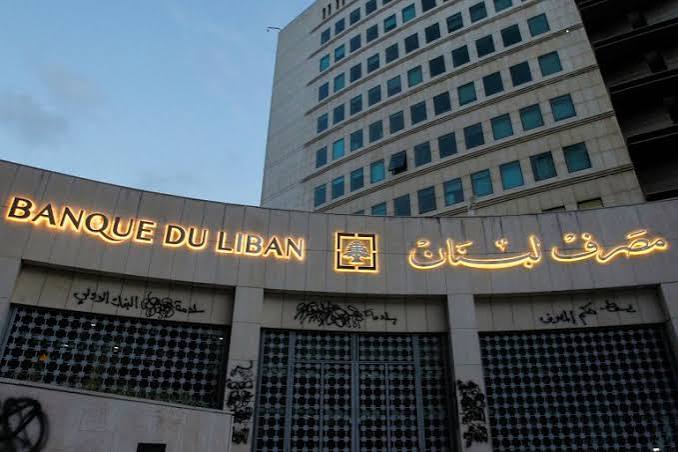
مصرف لبنان والمصارف في باريس برعاية "روتشيلد": البحث عن صيغة قابلة للتنفيذ لاسترداد الودائع


شارك على
 مسنجر
 بريد إلكتروني
 الطباعة
شارك على


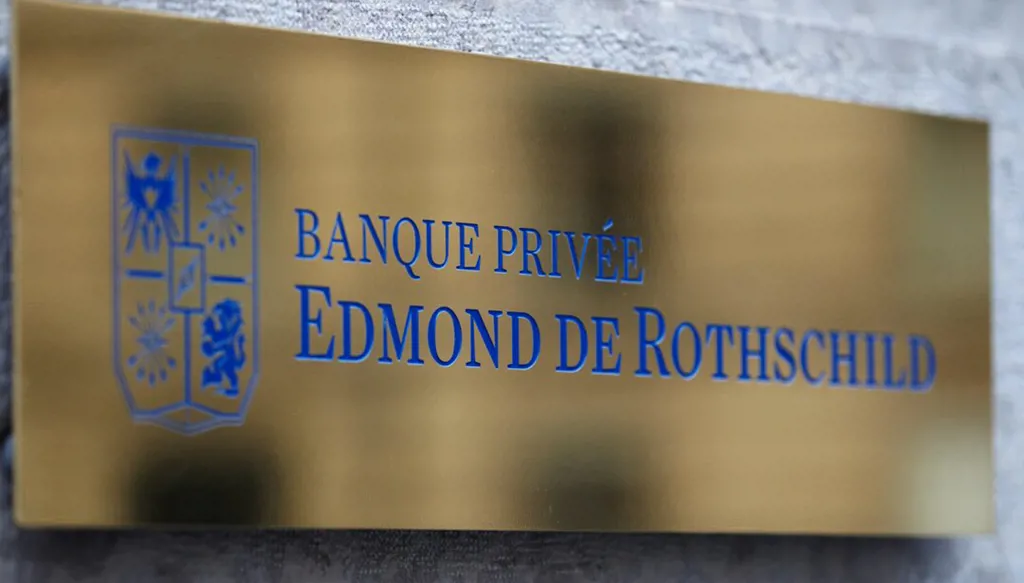


تتجه الأنظار إلى باريس، حيث يعقد اجتماع تقني بين ممثلين لـ مصرف لبنان والمصارف المحلية، بمشاركة مجموعة "روتشيلد" (Rothschild)، المستشار المالي للمصرف المركزي، للبحث في السيناريوات المطروحة من أجل معالجة الأزمة المالية اللبنانية، واختبار مدى قابليتها للتنفيذ استنادا إلى الأرقام الفعلية وقدرة الأطراف المعنية على الوفاء بالتزاماتها.
الاجتماع لن يعقد على مستوى حاكم مصرف لبنان ورؤساء مجالس إدارة المصارف، كما كان متوقعا، بل على مستوى الفرق التقنية المختصة بإعداد البيانات المالية ومراجعتها. وتهدف المشاورات إلى توحيد الأرقام ومقارنة الخيارات المتاحة، تمهيدا للاجتماعات مع صندوق النقد الدولي المرتقبة في لبنان.
وتتركز المناقشات على تحديد مستحقات المودعين وما تستطيع الدولة تسديده، وقدرة مصرف لبنان على توفير الأموال المطلوبة، فضلا عن حجم الالتزامات التي يمكن المصارف تحملها.
وبحسب مصادر مصرفية، يشكل اجتماع باريس خطوة تحضيرية لتوحيد الأرقام وتحديد الخيارات القابلة للتطبيق، قبل مناقشتها مع صندوق النقد الدولي، الذي يشترط أن تستند المشاريع المطروحة إلى بيانات واضحة والتزامات قابلة للتنفيذ.
تتمثل إحدى أبرز نقاط الخلاف في آلية توزيع الخسائر بين الدولة ومصرف لبنان والمصارف التجارية والمودعين، إلى جانب المعايير المعتمدة لتصنيف الودائع. ويدفع مصرف لبنان في اتجاه معالجة متكاملة تشمل تصنيف الودائع، بين نظامية وغير نظامية، وإصلاح ميزانيته، وإعادة رسملة المصارف التجارية.
وفي هذا الإطار، توضح مصادر مطلعة أن المقصود بالودائع غير النظامية يشمل تحديدا الودائع التي تكوّنت نتيجة شراء الشيكات المصرفية والمتاجرة بها، أو من خلال عمليات بيع أصول بأسعار مصرفية مضخمة مقارنة بقيمتها النقدية الفعلية.
فعلى سبيل المثال، قد يعمد شخص إلى بيع عقار تبلغ قيمته الفعلية 200 ألف دولار نقدا، مقابل شيك مصرفي بقيمة مليون دولار محلي، ثم يودع هذا الشيك في حسابه المصرفي ويطالب لاحقا باسترداد المليون دولار نقدا، رغم أن القيمة النقدية الفعلية للعملية لم تتجاوز 200 ألف دولار. وترى المصادر أن مثل هذه العمليات تستوجب معالجة خاصة، تفاديا لتحميل سائر المودعين كلفة أرباح تحققت نتيجة الفارق الكبير بين القيمة النقدية والقيمة المصرفية للدولار.
كذلك، يشمل النقاش الأموال التي جرى تحويلها من الليرة اللبنانية إلى الدولار الأميركي على أساس سعر الصرف الرسمي البالغ 1500 ليرة، خلال الفترة التي لم تكن فيها الدولارات الفعلية متوافرة بهذا السعر.
وتوكد المصادر أنه لا يمكن اعتبار هذه التحويلات مماثلة لإيداع دولارات نقدية فعلية، ولا المطالبة باسترداد قيمتها كاملة بالدولار النقدي، إذ إن السماح بهذه التحويلات الاستثنائية في عامي 2020 و2021 كان يهدف إلى الحد من خسائر المودعين وحماية جزء من قيمة أموالهم، فيما كان سعر شراء الدولار الفعلي في السوق أعلى بكثير من 1500 ليرة. وتاليا، فإن معالجة هذه الحسابات يجب أن تأخذ في الاعتبار الظروف التي نشأت فيها والقيمة الاقتصادية الفعلية للأموال المحولة.
وترى مصادر مصرفية أن تطبيق تراتبية الخسائر بمعزل عن معالجة ميزانية مصرف لبنان وإعادة بناء رساميل المصارف قد يزيد الأعباء على المودعين والقطاع المصرفي، من دون ضمان حل مستدام للأزمة.
ارتفاع الفوائد والتحويل إلى الدولار
يبرز أيضا ملف الحسابات التي تستدعي التدقيق. فارتفاع الفوائد أو تحويل الأموال من الليرة إلى الدولار لا يشكلان، بذاتهما، دليلا على وجود مخالفات، وفق ما نقل عن نقاشات سابقة مع صندوق النقد الدولي. أما الحسابات التي تثير شبهات في شأن مصدر الأموال أو هوية المستفيد الاقتصادي الحقيقي، فتحتاج إلى تدقيق يحدد طبيعة كل حالة والمعالجة المناسبة لها.
وفي ملف مواز، يصرّ مصرف لبنان على فرض غرامات أو مساهمات مالية على المقترضين الذين عمدوا إلى تسديد قروضهم بالدولار الأميركي من خلال شراء شيكات مصرفية بأسعار متدنية في السوق، وليس باستخدام ودائعهم المصرفية الخاصة، ولا سيما بالنسبة إلى القروض التي تتجاوز قيمتها 750 ألف دولار.
وتوضح المصادر أن بعض المقترضين حققوا أرباحا استثنائية نتيجة هذه العمليات، إذ تمكنوا من إطفاء التزامات مصرفية كبيرة مقابل مبالغ نقدية محدودة للغاية. فعلى سبيل المثال، مَن سدد قرضا بقيمة 10 ملايين دولار من خلال شراء شيكات مصرفية بكلفة فعلية بلغت مليوني دولار نقدا، يكون قد حقق منفعة مالية تعادل 8 ملايين دولار، في حين تحمل النظام المصرفي والمودعون الآخرون، جزءا من كلفة هذه العملية.
صندوق استرداد الودائع
يتمسك مصرف لبنان بضرورة استرداد جزء، ولو محدودا من هذه الأرباح الاستثنائية، من خلال غرامات تودع في ما يسمى "صندوق استرداد الودائع"، على أن تستخدم حصرا للمساهمة في تسديد مستحقات المودعين. وتشير المصادر إلى أن هذا الطرح لا يزال يواجه معارضة سياسية، رغم موافقة صندوق النقد عليه.
ويرى مصرف لبنان أن هذه المعالجة تشكل عنصرا أساسيا لتحقيق قدر أكبر من العدالة بين المودعين والمقترضين الذين استفادوا من فروق الأسعار خلال الأزمة، بحيث لا يتحمل أصحاب الودائع وحدهم نتائج العمليات التي أدت إلى تحقيق أرباح استثنائية لفئات أخرى.
ولا ينفصل هذا الملف عن مستقبل القطاع المصرفي، إذ إن إعادة رسملة المصارف وتمكينها من استعادة قدرتها على منح الائتمان وتمويل الشركات والأفراد شرطان أساسيان للتعافي. لذلك، تبرز ضرورة تحديد الرساميل المطلوبة وتوزيع المسؤوليات عن تأمينها، بما يوازن بين حقوق المودعين واستمرارية المصارف وقدرتها على استعادة الثقة.
اختبار السداد
يشكل ملف التزامات الدولة تجاه مصرف لبنان محورا أساسيا في المشاورات، ولا سيما ما يتعلق بتحديد حجم الديون وآليات تسديدها. ويشمل أحد المقترحات المتداولة دفع فوائد سنوية تراوح بين 500 و600 مليون دولار، على مدى 20 أو 30 عاما.
لكن تنفيذ هذا المقترح يبقى رهنا بقدرة الدولة على توفير الموارد اللازمة والتزام الدفع بانتظام. وتشدد مصادر مصرفية على ضرورة تحديد المبالغ المستحقة ومصادر تمويلها والجدول الزمني لسدادها، تفاديا لإدراج التزامات تتجاوز القدرة الفعلية للدولة.
وفي حال التوصل إلى تفاهم أولي على الإطار المالي للحل، فقد يفتح المجال أمام البحث في زيادة المدفوعات بموجب التعميمين 158 و166، وفق الموارد المتاحة وآليات المعالجة التي يجري الاتفاق عليها.

العلامات الدالة
الأكثر قراءة